
 |
|
|
DOI: https://doi.org/10.70577/893xhm61 |


Endeudamiento externo y autonomía presupuestaria en economías dolarizadas
External debt and budgetary autonomy in dollarized economies
Liliam Rosalía Sánchez Choez1
Docente de la Universidad Estatal del Sur de Manabí. Jipijapa, Ecuador
liliam.sanchez@unesum.edu.ec
https://orcid.org/0009-0001-8993-754X
Universidad Estatal del Sur de Manabí. Jipijapa, Ecuador
granda-alexis8354@unesum.edu.ec
https://orcid.org/0009-0008-8509-4742
Pedro Pablo Arboleda Escobar3
Universidad Estatal del Sur de Manabí. Jipijapa, Ecuador
arboleda-pedro8659@unesum.edu.ec
https://orcid.org/0009-0008-3426-8044
|
Cómo citar: Sánchez Choez, L. R., Granda Tene, A. P., & Arboleda Escobar, P. P. (2026). Endeudamiento externo y autonomía presupuestaria en economías dolarizadas. Visión Académica, 4(4), 262-280. https://doi.org/10.70577/893xhm61 |
Fecha de recepción: 2026-07-09
Fecha de aceptación: 2026-09-02
Fecha de publicación: 2026-10-30 |
RESUMEN
El endeudamiento externo es un desafío para la autonomía presupuestaria de las economías dolarizadas, debido a las restricciones monetarias y los compromisos financieros que condicionan la asignación de recursos públicos. El objetivo fue analizar la relación entre el endeudamiento externo y la autonomía presupuestaria en Ecuador y El Salvador. Se desarrolló una investigación cuantitativa, descriptiva y correlacional, con diseño no experimental y longitudinal retrospectivo, mediante revisión documental de informes oficiales y análisis estadístico de indicadores fiscales. Los resultados evidenciaron que, durante 2015-2024, la deuda externa pública y públicamente garantizada aumentó un 102,18% en Ecuador y un 63,58% en El Salvador. El servicio de la deuda se incrementó un 42,07% y un 240,20%, respectivamente. En Ecuador, la proporción del servicio respecto de los ingresos públicos pasó del 9,14% en 2023 al 9,78% en 2024, mientras que en El Salvador aumentó del 26,82% en 2022 al 39,66% en 2024. Se concluyó que las obligaciones financieras externas constituyeron un factor relevante para la disponibilidad relativa de recursos fiscales, destacándose la necesidad de fortalecer la planificación presupuestaria y preservar la inversión pública sin comprometer la sostenibilidad financiera.
Palabras clave: Autonomía presupuestaria, deuda externa, dolarización, finanzas públicas, sostenibilidad fiscal.
ABSTRACT
External indebtedness poses a challenge to the budgetary autonomy of dollarized economies due to monetary constraints and financial commitments that shape the allocation of public resources. The objective was to analyze the relationship between external indebtedness and budgetary autonomy in Ecuador and El Salvador. A quantitative, descriptive, and correlational study was conducted using a non-experimental, retrospective longitudinal design, involving a documentary review of official reports and statistical analysis of fiscal indicators. The results showed that, between 2015 and 2024, public and publicly guaranteed external debt increased by 102.18% in Ecuador and 63.58% in El Salvador. Debt service costs rose by 42.07% and 240.20%, respectively. In Ecuador, the ratio of debt service to public revenue went from 9.14% in 2023 to 9.78% in 2024, while in El Salvador it increased from 26.82% in 2022 to 39.66% in 2024. It was concluded that external financial obligations were a significant factor affecting the relative availability of fiscal resources, highlighting the need to strengthen budgetary planning and preserve public investment without compromising financial sustainability.
Keywords: Budgetary autonomy, external debt, dollarization, public finance, fiscal sustainability.
INTRODUCCIÓN
Con respecto a Connolly (2025) sostiene que la dolarización es un régimen monetario que proporciona estabilidad cambiaria y contribuye a reducir la incertidumbre inflacionaria, aunque limita la capacidad de los gobiernos para utilizar instrumentos monetarios propios frente a perturbaciones económicas. Por su parte, Acharya et al. (2024) explican que el acceso al endeudamiento soberano internacional puede ampliar las posibilidades de inversión pública y crecimiento económico, aunque sus beneficios dependen de las decisiones fiscales y de la capacidad gubernamental para administrar las obligaciones adquiridas. En este escenario, el endeudamiento externo representa una fuente de financiamiento para las economías dolarizadas, pero simultáneamente introduce compromisos financieros que pueden condicionar la autonomía presupuestaria del Estado y su capacidad para distribuir recursos entre las necesidades económicas y sociales.
La Comisión Económica para América Latina y el Caribe (CEPAL) (2026) señala que América Latina y el Caribe enfrentaron durante 2025 un escenario caracterizado por restricciones del espacio fiscal, déficits persistentes y elevados niveles de endeudamiento, factores que dificultaron el financiamiento de políticas públicas e inversiones estratégicas. En concordancia, Elkhalfi et al. (2024), mediante un análisis econométrico de economías emergentes durante el período 1990-2022, identificaron una relación no lineal entre deuda externa y crecimiento económico, demostrando que el financiamiento internacional puede estimular inicialmente la actividad productiva, mientras que una acumulación excesiva de obligaciones genera rendimientos decrecientes y efectos adversos sobre el crecimiento. Con respecto a Apeti et al. (2024), a partir de un estudio de 59 países en desarrollo, determinaron que las reglas fiscales contribuyen a disminuir la exposición de los gobiernos al endeudamiento denominado en moneda extranjera, particularmente cuando están acompañadas de instituciones sólidas y credibilidad fiscal.
Desde otro punto de vista, Ardanaz et al. (2024) analizaron el cumplimiento de las reglas fiscales en 14 países de América Latina y el Caribe durante el período 2000-2020, identificando que las economías con mayor observancia de estos mecanismos presentaron menores diferenciales de rendimiento de sus bonos soberanos y mejores calificaciones crediticias. Sin embargo, establecieron que el cumplimiento fiscal disminuye durante las contracciones económicas, situación que puede incrementar las dificultades para administrar los presupuestos públicos. En este contexto, la CEPAL (2025) registró que, durante 2024, Ecuador, El Salvador y Panamá experimentaron incrementos equivalentes a 0,3 puntos porcentuales del producto interno bruto en los pagos de intereses de la deuda de sus respectivos gobiernos centrales, asociados con sus obligaciones externas. Esta situación adquiere particular importancia en las economías dolarizadas, debido a que la política fiscal constituye uno de los principales instrumentos disponibles para responder a las fluctuaciones económicas y sostener la provisión de servicios públicos.
El Banco Central del Ecuador (BCE) (2026) informó que, al cierre de diciembre de 2025, la deuda pública consolidada del sector público no financiero y la seguridad social alcanzó USD 65.541 millones, equivalentes al 50,3% del producto interno bruto, mientras que la deuda externa pública registró USD 50.570 millones, con un incremento de USD 2.428 millones respecto de 2024. Complementariamente, el Ministerio de Economía y Finanzas (2026) reportó que, en mayo de 2026, la deuda externa pública ascendió a USD 51.610,4 millones, de los cuales USD 20.808,1 millones correspondieron a organismos multilaterales distintos del Fondo Monetario Internacional y USD 9.966,7 millones a este último organismo. Estas cifras reflejan la relevancia del financiamiento externo dentro de la estructura de obligaciones estatales y plantean interrogantes sobre la capacidad del gobierno ecuatoriano para mantener sus compromisos financieros sin comprometer la asignación presupuestaria destinada a inversión, infraestructura y servicios sociales.
El Fondo Monetario Internacional (FMI) (2026) comunicó que, como parte del programa financiero vigente con Ecuador, la emisión de bonos internacionales realizada en enero de 2026 permitió obtener USD 1.000 millones de financiamiento externo neto. Adicionalmente, una operación de recompra de bonos por USD 3.000 millones redujo aproximadamente USD 1.200 millones del servicio previsto de la deuda externa para el período 2026-2028. No obstante, el organismo advirtió que el fortalecimiento de las reservas internacionales y la sostenibilidad de las finanzas públicas continúan representando desafíos para una economía completamente dolarizada, donde los ajustes frente a desequilibrios externos dependen especialmente de la consolidación fiscal y de mejoras en competitividad. Por consiguiente, resulta necesario examinar hasta qué punto los compromisos derivados del endeudamiento condicionan la capacidad estatal para establecer prioridades presupuestarias y atender las demandas de desarrollo económico y social.
A partir de estos antecedentes, surge la siguiente interrogante de investigación: ¿De qué manera el endeudamiento externo incide en la autonomía presupuestaria de las economías dolarizadas, considerando las obligaciones del servicio de la deuda, las restricciones fiscales y la capacidad de asignación de recursos públicos? En correspondencia, el objetivo del estudio consiste en analizar la relación entre el endeudamiento externo y la autonomía presupuestaria en economías dolarizadas, mediante el examen de la sostenibilidad de la deuda, los compromisos financieros internacionales y sus implicaciones en la capacidad gubernamental para planificar y distribuir los recursos públicos, tomando como principal referente la experiencia ecuatoriana y su vinculación con las condiciones fiscales de América Latina.
Espacio fiscal y eficiencia en la asignación del gasto público
Acorde con Salamaliki y Venetis (2024) conceptualizan el espacio fiscal como la capacidad de los gobiernos para implementar políticas de estabilización económica sin comprometer la sostenibilidad de sus finanzas públicas. Mediante un análisis de 30 países de la Organización para la Cooperación y el Desarrollo Económicos, correspondiente al período 1980-2017, determinaron que la combinación de elevados niveles de deuda y déficits persistentes reduce las posibilidades de respuesta gubernamental frente a crisis financieras. Así mismo, Ardanaz et al. (2023) explican que las reglas fiscales constituyen instrumentos institucionales orientados a establecer límites al déficit, al endeudamiento y al crecimiento del gasto, aunque su efectividad depende de la calidad de su diseño y de los mecanismos de cumplimiento.
En el caso de Brändle y Elsener (2024) identificaron que las reglas fiscales pueden contribuir a mejorar la disciplina presupuestaria, la previsibilidad de las decisiones gubernamentales y las condiciones de financiamiento soberano. No obstante, advirtieron que una aplicación excesivamente restrictiva puede afectar la inversión pública cuando los ajustes presupuestarios recaen sobre proyectos estratégicos. En concordancia, Cepparulo et al. (2024) sostienen que la planificación financiera debe incorporar mecanismos capaces de equilibrar la sostenibilidad fiscal con las necesidades de infraestructura y desarrollo, evitando que las restricciones presupuestarias comprometan la formación de capital público.
De la misma forma Wabukala et al. (2024), mediante una revisión sobre las barreras del gasto social en países en desarrollo, establecieron que las restricciones fiscales, la limitada movilización de ingresos internos y las ineficiencias administrativas dificultan la provisión de servicios públicos. Adicionalmente, Salvador (2023), al examinar la política fiscal ecuatoriana durante el período 2012-2023, identificó que los choques expansivos de inversión en activos no financieros presentaron efectos sobre la actividad económica superiores a los asociados con el gasto público en nómina. Estos resultados permiten reconocer que la composición del presupuesto constituye un elemento determinante para comprender los efectos de las decisiones de financiamiento sobre la capacidad productiva nacional.
Según Ardanaz et al. (2025) analizaron los multiplicadores de inversión pública en 11 economías de América Latina y el Caribe y determinaron que, dos años después de un incremento de la inversión, el multiplicador promedio alcanzó 1,1; sin embargo, en contextos de mayor eficiencia, dicho indicador ascendió a 2,5. Complementariamente, Adarov et al. (2026), mediante una investigación de 129 países emergentes y en desarrollo, estimaron que un incremento de la inversión pública equivalente al 1% del producto interno bruto puede elevar la producción real en aproximadamente 1,1% después de cinco años, alcanzando hasta 1,6% cuando existen condiciones favorables de eficiencia y espacio fiscal.
Vulnerabilidad macroeconómica y capacidad de respuesta ante perturbaciones externas
En relación con Rogoff (2022) explica que las economías emergentes enfrentan restricciones financieras particularmente importantes cuando coinciden incrementos de las tasas de interés internacionales, disminuciones de los precios de las materias primas y desaceleraciones económicas globales. Estas condiciones pueden incrementar los costos de financiamiento y reducir el margen de actuación fiscal. Por otra parte, Flechtner y Middelanis (2024), mediante un análisis de 16 países latinoamericanos durante el período 1990-2019, identificaron que los incrementos de los precios internacionales de las materias primas no producen efectos homogéneos sobre el gasto social. En Ecuador y Argentina observaron aumentos persistentes de este componente presupuestario durante períodos de bonanza, mientras que otras economías presentaron respuestas temporales o poco significativas.
Dicho lo anterior, Erráez y Reynaud (2023) analizaron la expansión del balance del Banco Central del Ecuador y determinaron que determinadas prácticas contables y modificaciones normativas implementadas entre 2009 y 2014 facilitaron el financiamiento del Gobierno central mediante operaciones con la autoridad monetaria. Según los autores, este financiamiento alcanzó aproximadamente el 10% del producto interno bruto en su punto máximo, generando presiones sobre la cobertura de reservas internacionales y las necesidades de liquidez del sistema. De esta forma, Çiçekçi y Gaygısız (2023) identificaron que la dependencia de ingresos provenientes de recursos naturales puede incrementar el comportamiento procíclico de la política fiscal, particularmente cuando existen debilidades institucionales.
Llegados a este punto, Mendes y Pennings (2025) examinaron la respuesta presupuestaria de economías exportadoras de materias primas frente a las variaciones de sus precios internacionales, utilizando información de 54 economías emergentes y en desarrollo correspondiente al período 1980-2016. Identificaron que los gobiernos gastaron, en promedio, USD 0,25 por cada dólar adicional de ingresos procedentes de materias primas durante el primer año. Además, determinaron diferencias según el régimen cambiario, con una propensión marginal al gasto de aproximadamente 0,15 en economías con tipo de cambio fijo y de 0,30 en aquellas con regímenes flexibles. Por consiguiente, la estructura monetaria constituye un elemento relevante para comprender las decisiones fiscales ante variaciones de los ingresos externos.
Para Diaz-Kovalenko (2026), mediante un modelo dinámico de equilibrio general calibrado para Ecuador, identificó que los choques externos sobre los ingresos públicos pueden amplificar las fluctuaciones económicas cuando coinciden con respuestas fiscales procíclicas y restricciones institucionales. Sus resultados evidenciaron que la reducción de la inversión pública y las deficiencias en la eficiencia del gasto pueden prolongar las contracciones económicas. Complementariamente, el Fondo Monetario Internacional (2025), en un análisis sobre las vulnerabilidades de deuda de las economías emergentes y en desarrollo, informó que el servicio de la deuda externa de los países de bajos ingresos pasó de representar una mediana del 6% de sus ingresos fiscales en 2014 al 16% en 2024.
MATERIALES Y MÉTODOS
De acuerdo con Hernández-Sampieri y Mendoza (2023), la investigación se desarrolló mediante un enfoque cuantitativo, con alcance descriptivo y correlacional, orientado a examinar la relación entre el endeudamiento externo y la autonomía presupuestaria en economías dolarizadas. Se empleó un diseño no experimental y longitudinal retrospectivo, debido a que se analizaron indicadores económicos y fiscales previamente registrados, sin manipular las variables de estudio. La investigación comprendió el período 2015-2024, lo que permitió examinar diez ejercicios fiscales consecutivos y reconocer las variaciones del financiamiento externo y de la capacidad gubernamental para administrar los recursos públicos.
En concordancia con el Fondo Monetario Internacional (2024), se utilizó el método analítico-comparativo para estudiar las condiciones fiscales de Ecuador y El Salvador, países latinoamericanos que adoptaron oficialmente el dólar estadounidense como moneda de curso legal. La población estuvo conformada por dos economías dolarizadas (N = 2), seleccionadas por su correspondencia con el objeto de investigación y por la disponibilidad de registros internacionales de deuda externa. Se aplicó un muestreo no probabilístico intencional de carácter censal, por lo que la muestra comprendió los mismos dos países (n = 2). Cada economía aportó diez registros anuales, correspondientes al período 2015-2024, con lo cual se estableció una base de datos de 10 observaciones país-año. Esta delimitación permitió estudiar la evolución de las variables en contextos que compartieron la dolarización oficial, aunque presentaron diferencias en sus estructuras productivas, políticas fiscales y condiciones de financiamiento. La población se delimitó a estas dos unidades de análisis y no a la totalidad mundial de economías dolarizadas.
Según el Banco Mundial (2025), se aplicó la técnica de revisión documental para recopilar información económica y presupuestaria de fuentes secundarias oficiales. En este sentido, se consultaron las bases de datos de International Debt Statistics, los indicadores de desarrollo mundial, los informes del Fondo Monetario Internacional, las estadísticas de la Comisión Económica para América Latina y el Caribe y los reportes de los organismos nacionales de administración financiera. Para Ecuador, se consideraron los registros publicados por el Banco Central del Ecuador y el Ministerio de Economía y Finanzas; mientras que, para El Salvador, se incorporaron los informes del Banco Central de Reserva y del Ministerio de Hacienda. Así mismo, se efectuó una revisión bibliográfica complementaria de investigaciones científicas localizadas en Google Scholar, Scopus, ScienceDirect y repositorios académicos, priorizando publicaciones correspondientes al período 2022-2026 relacionadas con sostenibilidad fiscal, deuda soberana, espacio presupuestario y dolarización.
En correspondencia con el Banco Mundial (2025), se elaboró una matriz de extracción de datos en la que se organizaron los indicadores de deuda externa pública y públicamente garantizada, servicio de la deuda, ingresos gubernamentales, gasto público, inversión pública y producto interno bruto. La variable independiente correspondió al endeudamiento externo, medido mediante la proporción de deuda respecto del producto interno bruto y la carga anual de su servicio. Por su parte, la variable dependiente se definió operativamente como autonomía presupuestaria, aproximada mediante el margen de ingresos fiscales disponible después de atender las obligaciones externas y la participación de la inversión pública en el presupuesto. Para mantener la comparabilidad, los valores monetarios se expresaron en dólares estadounidenses corrientes y los indicadores relativos se calcularon mediante razones porcentuales, conservando las diferencias conceptuales entre deuda externa pública, deuda pública total y deuda externa privada.
En función de los indicadores definidos por el Banco Mundial (2025) y el Fondo Monetario Internacional (2026), se estableció la siguiente matriz para organizar la información económica y presupuestaria de los países seleccionados, como se presenta en la Tabla 1.
Tabla 1
Operacionalización de las variables de estudio
|
Variable |
Dimensión |
Indicador |
Unidad de medida |
Fuente |
|
Endeudamiento externo |
Nivel de endeudamiento |
Deuda externa pública y públicamente garantizada / PIB |
Porcentaje |
Banco Mundial |
|
Obligaciones financieras |
Servicio anual de la deuda externa pública y públicamente garantizada |
Millones de USD |
||
|
Presión financiera |
Servicio de deuda externa pública / ingresos fiscales |
Porcentaje |
Banco Mundial y FMI |
|
|
Autonomía presupuestaria |
Capacidad fiscal |
Ingresos fiscales / PIB |
FMI y organismos nacionales |
|
|
Margen presupuestario |
(Ingresos fiscales − servicio de deuda externa pública) / ingresos fiscales |
Elaboración a partir de fuentes oficiales |
||
|
Asignación de recursos |
Inversión pública / PIB |
FMI y organismos nacionales |
Nota. La autonomía presupuestaria se aproximó mediante indicadores de disponibilidad y asignación de recursos. El margen presupuestario representó una medida parcial de la capacidad fiscal, puesto que no incorporó la totalidad de las obligaciones del Estado. Los indicadores se calcularon con datos correspondientes al mismo año fiscal y con coberturas institucionales compatibles.
A partir de las orientaciones metodológicas de Greenacre et al. (2022), se aplicaron técnicas de estadística descriptiva mediante el cálculo de medias aritméticas, desviaciones estándar, valores mínimos, máximos y variaciones interanuales. Posteriormente, se utilizó el coeficiente de correlación de Spearman para examinar la asociación entre la carga del endeudamiento externo y los indicadores de autonomía presupuestaria, considerando la naturaleza de las variables y el tamaño reducido de las series anuales. El análisis se planteó por separado para cada economía, con diez observaciones por país, y se complementó mediante la comparación de tendencias fiscales. Se estableció un nivel de significancia de 0,05 y se contempló la presentación de los coeficientes de correlación junto con sus respectivos valores de significancia estadística, sin interpretar las asociaciones identificadas como relaciones causales.
Siguiendo a Braun y Clarke (2022), se complementó el análisis cuantitativo con una revisión temática de los informes fiscales y estudios científicos, mediante la identificación de restricciones presupuestarias, compromisos financieros internacionales y mecanismos gubernamentales de asignación de recursos. La información se organizó en una matriz comparativa para contrastar los resultados estadísticos con los antecedentes documentales. Se consideraron las diferencias metodológicas entre las fuentes y se evitó equiparar indicadores correspondientes a distintas coberturas institucionales. El procesamiento estadístico se planteó mediante Microsoft Excel y SPSS, para la sistematización de los registros, el cálculo de indicadores, la elaboración de tablas y la representación gráfica de las tendencias.
RESULTADOS Y DISCUSIÓN
El Banco Mundial (2026), mediante la base de datos International Debt Statistics, presentó información histórica sobre el endeudamiento externo de Ecuador y El Salvador que permitió examinar 10 observaciones correspondientes al período 2015-2024. A partir de estos registros, se identificaron diferencias en la evolución de las obligaciones financieras, los pagos asociados al servicio de la deuda y la capacidad potencial de ambos países para preservar recursos destinados a otras necesidades públicas. Los resultados se organizaron mediante estadísticas descriptivas, análisis de tendencias y correlaciones, considerando que la autonomía presupuestaria constituye una dimensión más amplia que el nivel de endeudamiento y requiere incorporar los ingresos fiscales y la inversión pública para su medición integral.
Evolución del endeudamiento externo de Ecuador y El Salvador durante el período 2015-2024
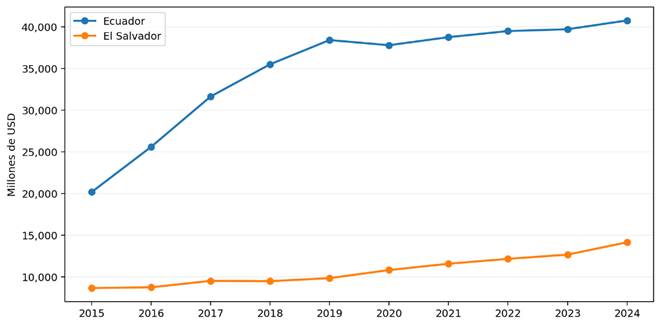
Según el Banco Mundial (2026), Ecuador registró una expansión considerable de su deuda externa pública y públicamente garantizada durante el período de estudio. El saldo pasó de USD 20.157,5 millones en 2015 a USD 40.755,1 millones en 2024, lo que representó un incremento acumulado del 102,18%. Por su parte, El Salvador pasó de USD 8.637,8 millones a USD 14.129,8 millones, equivalente a un crecimiento del 63,58%. Estos resultados permitieron identificar diferencias en la trayectoria financiera de las dos economías dolarizadas, como se presenta en la Tabla 2.
Tabla 2
Evolución del endeudamiento externo público y públicamente garantizado
de Ecuador y El Salvador, 2015-2024
|
Año |
Ecuador (millones de USD) |
El Salvador (millones de USD) |
|
2015 |
20.157,5 |
8.637,8 |
|
2016 |
25.579,8 |
8.726,6 |
|
2017 |
31.626,9 |
9.501,7 |
|
2018 |
35.494,4 |
9.467,3 |
|
2019 |
38.404,3 |
9.826,5 |
|
2020 |
37.785,3 |
10.797,1 |
|
2021 |
38.752,7 |
11.560,0 |
|
2022 |
39.482,3 |
12.144,1 |
|
2023 |
39.702,2 |
12.650,0 |
|
2024 |
40.755,1 |
14.129,8 |
|
Variación acumulada |
102,18% |
63,58% |
Nota. Elaboración a partir de International Debt Statistics del Banco Mundial (2026). Los valores corresponden al saldo de deuda externa pública y públicamente garantizada de largo plazo.
Los resultados de la Tabla 2 evidenciaron que Ecuador presentó un crecimiento particularmente pronunciado del endeudamiento entre 2015 y 2019, período en el cual el saldo aumentó en USD 18.246,8 millones. Durante los cinco años siguientes, el incremento fue menor, aunque la deuda mantuvo una trayectoria ascendente hasta alcanzar su máximo del período en 2024.
En El Salvador, la expansión fue más gradual durante los primeros años, pero se intensificó desde 2020. Entre 2019 y 2024, el saldo aumentó en USD 4.303,3 millones, lo que representó una variación del 43,79% respecto del valor registrado en 2019.
Complementariamente, la evolución de ambos países se presenta en la Figura 1, donde se observaron las diferencias en sus respectivos niveles de endeudamiento y en la velocidad de acumulación de obligaciones financieras.
Figura 1
Evolución de la deuda externa pública y públicamente garantizada en
economías dolarizadas, 2015-2024
Nota. Elaboración propia con datos del Banco Mundial (2026). Los valores se expresan en millones de dólares estadounidenses.
La Figura 1 permitió identificar que Ecuador mantuvo un saldo de endeudamiento superior al de El Salvador durante todo el período, aunque esta diferencia debe interpretarse considerando el tamaño de ambas economías. El crecimiento ecuatoriano se concentró principalmente entre 2015 y 2019, mientras que El Salvador presentó una trayectoria más sostenida y una aceleración durante los últimos ejercicios fiscales. Estos comportamientos demostraron que compartir un régimen de dolarización no implicó mantener niveles ni trayectorias idénticas de endeudamiento, puesto que las necesidades de financiamiento y las decisiones fiscales respondieron a condiciones particulares de cada economía.
Comportamiento del servicio de la deuda externa y sus implicaciones presupuestarias
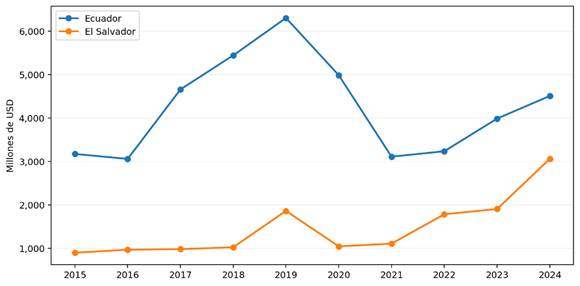
De acuerdo con el Banco Mundial (2026), el servicio de la deuda externa pública y públicamente garantizada presentó variaciones importantes durante el período analizado. Ecuador registró pagos de USD 3.172,7 millones en 2015 y USD 4.507,5 millones en 2024, mientras que El Salvador pasó de USD 899,6 millones a USD 3.060,4 millones. Estas cifras representaron incrementos acumulados del 42,07% y 240,20%, respectivamente, lo que evidenció que el crecimiento del servicio de la deuda no necesariamente mantuvo la misma velocidad que la acumulación de obligaciones financieras. Los valores anuales se presentan en la Tabla 3.
Tabla 3
Servicio de la deuda externa pública y públicamente garantizada,
2015-2024
|
Año |
Ecuador (millones de USD) |
El Salvador (millones de USD) |
|
2015 |
3.172,7 |
899,6 |
|
2016 |
3.058,2 |
969,6 |
|
2017 |
4.657,6 |
981,9 |
|
2018 |
5.440,7 |
1.025,1 |
|
2019 |
6.302,1 |
1.862,5 |
|
2020 |
4.985,3 |
1.045,3 |
|
2021 |
3.109,6 |
1.108,9 |
|
2022 |
3.234,8 |
1.783,8 |
|
2023 |
3.985,6 |
1.905,9 |
|
2024 |
4.507,5 |
3.060,4 |
|
Variación acumulada |
42,07% |
240,20% |
Nota. Elaboración propia con datos del Banco Mundial (2026). El servicio comprende amortizaciones de capital e intereses efectivamente pagados sobre deuda externa pública y públicamente garantizada de largo plazo.
Los resultados de la Tabla 3 mostraron que Ecuador alcanzó su mayor servicio de deuda en 2019, con USD 6.302,1 millones. Posteriormente, presentó una reducción durante 2020 y 2021, seguida de incrementos hasta 2024. En contraste, El Salvador experimentó variaciones importantes durante los últimos años, especialmente entre 2023 y 2024, cuando el servicio aumentó de USD 1.905,9 millones a USD 3.060,4 millones. Esta variación evidenció una mayor exigencia de recursos para atender las obligaciones financieras externas correspondientes al último ejercicio fiscal analizado.
Para visualizar estas diferencias, la Figura 2 presenta la evolución anual del servicio de la deuda externa, permitiendo identificar los períodos en los cuales las obligaciones de pago adquirieron mayor importancia dentro de las necesidades de financiamiento público.
Figura 2
Comportamiento del servicio de la deuda externa en Ecuador y El
Salvador, 2015-2024
Nota. Elaboración propia a partir de los registros del Banco Mundial (2026). Valores expresados en millones de dólares estadounidenses.
La Figura 2 evidenció que Ecuador presentó un comportamiento fluctuante del servicio de la deuda, con incrementos significativos durante 2017-2019 y una reducción posterior. En El Salvador, los pagos mantuvieron niveles relativamente menores durante los primeros ejercicios, pero experimentaron aumentos durante 2019 y 2022-2024. Desde la perspectiva presupuestaria, estos resultados permitieron reconocer que las obligaciones financieras pueden presentar variaciones importantes incluso cuando el saldo de deuda mantiene una trayectoria relativamente estable. No obstante, el efecto efectivo sobre los recursos disponibles dependió también de la evolución de los ingresos fiscales, los vencimientos y las condiciones contractuales del financiamiento.
Análisis estadístico descriptivo del endeudamiento y del servicio de la deuda
A partir de las series publicadas por el Banco Mundial (2026), se calcularon medidas descriptivas para identificar las diferencias entre las economías seleccionadas durante los diez ejercicios fiscales. Se utilizaron la media aritmética, la desviación estándar y los valores mínimos y máximos, considerando las diez observaciones anuales correspondientes a cada país. Estos resultados se presentan en la Tabla 4.
Tabla 4
Estadísticos descriptivos de la deuda externa y su servicio, 2015-2024
|
Estadístico |
Deuda externa Ecuador |
Deuda externa El Salvador |
Servicio Ecuador |
Servicio El Salvador |
|
Número de observaciones |
10 |
10 |
10 |
10 |
|
Media |
34.774,05 |
10.744,09 |
4.245,41 |
1.464,30 |
|
Desviación estándar |
6.903,34 |
1.833,23 |
1.124,66 |
690,75 |
|
Mínimo |
20.157,50 |
8.637,80 |
3.058,20 |
899,60 |
|
Máximo |
40.755,10 |
14.129,80 |
6.302,10 |
3.060,40 |
Nota. Cálculos propios a partir de las 10 observaciones país-año del Banco Mundial (2026). Valores monetarios expresados en millones de dólares estadounidenses. Se utilizó la desviación estándar muestral.
Los resultados de la Tabla 4 determinaron que Ecuador mantuvo una deuda externa promedio de USD 34.774,05 millones, mientras que El Salvador registró USD 10.744,09 millones. La diferencia respondió parcialmente al tamaño económico de ambos países y a sus respectivas necesidades de financiamiento. Asimismo, Ecuador presentó una desviación estándar de USD 6.903,34 millones, lo que reflejó una mayor dispersión absoluta de los saldos anuales respecto de su promedio. En El Salvador, este indicador alcanzó USD 1.833,23 millones, evidenciando una amplitud menor de las variaciones monetarias.
Respecto del servicio de la deuda, Ecuador registró un promedio anual de USD 4.245,41 millones, frente a USD 1.464,30 millones de El Salvador. Sin embargo, la comparación entre promedios monetarios no permitió establecer por sí sola cuál de las dos economías enfrentó una presión presupuestaria proporcionalmente mayor, debido a las diferencias en ingresos fiscales y producto interno bruto.
Análisis de correlación entre el endeudamiento externo y su servicio
El Banco Mundial (2026) permitió establecer una serie homogénea de saldos y pagos anuales de deuda externa pública y públicamente garantizada para Ecuador y El Salvador. A partir de estas observaciones, se calculó el coeficiente de correlación de Spearman entre el saldo de endeudamiento y el servicio de la deuda, con la finalidad de examinar si ambas variables mantuvieron un comportamiento asociado durante el período 2015-2024. Los resultados obtenidos se presentan en la Tabla 5.
Tabla 5
Correlación de Spearman entre la deuda externa pública y su servicio,
2015-2024
|
País |
Variables relacionadas |
Rho de Spearman |
Significancia bilateral |
N |
|
Ecuador |
Saldo de deuda externa – Servicio de deuda externa |
0,127 |
0,726 |
10 |
|
El Salvador |
Saldo de deuda externa – Servicio de deuda externa |
0,915 |
< 0,001 |
10 |
Nota. Cálculos propios a partir de los datos del Banco Mundial (2026). Se utilizó un nivel de significancia de 0,05. El coeficiente se calculó por separado para cada economía.
Los resultados de la Tabla 5 indicaron que Ecuador presentó una correlación positiva débil entre el saldo de deuda externa y su servicio (rho = 0,127; p = 0,726), sin evidencia de una asociación estadísticamente significativa durante el período analizado.
En El Salvador, el coeficiente alcanzó 0,915, con una significancia inferior a 0,001, lo que evidenció una asociación positiva elevada entre ambas variables. Este comportamiento indicó que, durante el período estudiado, los mayores niveles de endeudamiento salvadoreño tendieron a coincidir con mayores pagos anuales por servicio de deuda.
La diferencia entre ambos países permitió identificar que la acumulación de obligaciones financieras no se tradujo de manera uniforme en mayores pagos durante el mismo ejercicio fiscal. Las condiciones de amortización, los plazos de vencimiento y las características del financiamiento constituyeron elementos relevantes para interpretar estos resultados.
En cuanto a las implicaciones del endeudamiento externo sobre la autonomía presupuestaria, el Banco Mundial (2026), el análisis conjunto de los saldos y servicios de deuda permitió identificar dos dimensiones financieras que intervienen en las decisiones presupuestarias: la acumulación de obligaciones y los recursos necesarios para atender sus vencimientos. En Ecuador, el saldo de deuda externa pública y públicamente garantizada aumentó 102,18 % durante el período 2015-2024, mientras que su servicio se incrementó 42,07 %. Por su parte, El Salvador presentó aumentos del 63,58 % y 240,20 %, respectivamente. Estas diferencias evidenciaron que el comportamiento de los pagos anuales estuvo condicionado por factores adicionales al volumen de deuda acumulada.
Los resultados descriptivos permitieron identificar que Ecuador registró un promedio anual de USD 4.245,41 millones destinados al servicio de las obligaciones externas analizadas, mientras que El Salvador alcanzó USD 1.464,30 millones. Estos valores representaron pagos que debieron financiarse en sus respectivos ejercicios fiscales y, por tanto, son obligaciones relevantes para el análisis del margen presupuestario disponible.
Sin embargo, para establecer cuánto redujeron efectivamente la autonomía presupuestaria, fue necesario relacionar dichos pagos con los ingresos fiscales correspondientes a cada año. De igual manera, la identificación de posibles desplazamientos de inversión pública requirió contrastar las obligaciones financieras con la ejecución presupuestaria de ambos gobiernos.
Relación entre el servicio de la deuda externa y los ingresos fiscales
El Banco Mundial (2026), mediante las estadísticas de deuda internacional, registró que Ecuador y El Salvador experimentaron variaciones en sus obligaciones financieras externas durante el período 2015-2024. Por su parte, el Banco Central del Ecuador (2025) y el Fondo Monetario Internacional (2025) proporcionaron información sobre los ingresos gubernamentales que permitió complementar el análisis de la presión financiera. Para examinar esta relación, se calculó el peso porcentual del servicio de la deuda externa respecto de los ingresos públicos registrados, cuyos resultados se presentan en la Tabla 6.
Tabla 6
Relación entre el servicio de deuda externa y los ingresos públicos de
Ecuador y El Salvador
|
País |
Año |
Servicio de deuda externa (millones de USD) |
Ingresos públicos (millones de USD) |
Servicio / ingresos (%) |
|
Ecuador |
2023 |
3.985,6 |
43.607 |
9,14 |
|
2024 |
4.507,5 |
46.089 |
9,78 |
|
|
El Salvador |
2022 |
1.783,8 |
6.651 |
26,82 |
|
2023 |
1.905,9 |
7.044 |
27,06 |
|
|
2024 |
3.060,4 |
7.717 |
39,66 |
Nota. Elaboración propia a partir de información del Banco Mundial (2026), Banco Central del Ecuador (2025) y Fondo Monetario Internacional (2025). Para Ecuador se utilizaron ingresos del sector público no financiero y para El Salvador, ingresos del Gobierno central. Por tanto, los porcentajes son indicadores exploratorios y no representan una comparación fiscal plenamente homogénea.
Los resultados de la Tabla 6 evidenciaron que Ecuador experimentó un incremento de la carga relativa del servicio de la deuda, que pasó del 9,14% de los ingresos públicos en 2023 al 9,78% en 2024. Aunque los ingresos del sector público no financiero aumentaron durante el último ejercicio, el servicio de la deuda externa también presentó un crecimiento, lo que elevó su peso relativo sobre los recursos registrados.
En El Salvador, el indicador pasó del 26,82% en 2022 al 39,66% en 2024. Este comportamiento estuvo asociado al incremento de los pagos por servicio de deuda, que alcanzaron USD 3.060,4 millones en el último año analizado, frente a ingresos del Gobierno central de USD 7.717 millones.
Los resultados permitieron reconocer que el crecimiento de los ingresos públicos no garantizó una reducción de la presión relativa de las obligaciones financieras. Sin embargo, las diferencias de cobertura institucional entre los países impidieron utilizar estos porcentajes como una medida definitiva de cuál experimentó mayores restricciones presupuestarias.
Margen presupuestario después del servicio de deuda externa
El Banco Central del Ecuador (2025) informó que los ingresos del sector público no financiero aumentaron de USD 43.607 millones en 2023 a USD 46.089 millones en 2024. Paralelamente, el Fondo Monetario Internacional (2025) registró incrementos de los ingresos del Gobierno central salvadoreño durante 2022-2024. A partir de estos valores, se estimó el margen relativo de ingresos que permaneció después de descontar el servicio de la deuda externa pública y públicamente garantizada, conforme a la operacionalización definida en los materiales y métodos. Los resultados se presentan en la Tabla 7.
Tabla 7
Margen relativo de ingresos después del servicio de deuda externa
|
País |
Año |
Ingresos públicos (millones de USD) |
Servicio de deuda (millones de USD) |
Diferencia contable (millones de USD) |
Margen relativo (%) |
|
Ecuador |
2023 |
43.607 |
3.985,6 |
39.621,4 |
90,86 |
|
2024 |
46.089 |
4.507,5 |
41.581,5 |
90,22 |
|
|
El Salvador |
2022 |
6.651 |
1.783,8 |
4.867,2 |
73,18 |
|
2023 |
7.044 |
1.905,9 |
5.138,1 |
72,94 |
|
|
2024 |
7.717 |
3.060,4 |
4.656,6 |
60,34 |
Nota. Elaboración propia. El margen relativo se calculó como [(ingresos públicos − servicio de deuda externa) / ingresos públicos] × 100. No representa recursos efectivamente disponibles para inversión, puesto que no descuenta remuneraciones, transferencias ni otras obligaciones gubernamentales.
Los resultados de la Tabla 7 mostraron que Ecuador registró una reducción de 0,64 puntos porcentuales en su margen relativo entre 2023 y 2024, aunque la diferencia contable en dólares aumentó debido al crecimiento de los ingresos públicos.
Por su parte, El Salvador presentó una reducción de 12,84 puntos porcentuales entre 2022 y 2024. Este comportamiento coincidió con el incremento del servicio de deuda externa durante el período, particularmente en el último ejercicio fiscal.
Estos resultados permitieron distinguir entre la disponibilidad nominal y la disponibilidad relativa de ingresos. Un gobierno pudo registrar mayores ingresos en dólares y, simultáneamente, destinar una proporción superior de ellos al cumplimiento de sus obligaciones financieras.
No obstante, debe considerarse que el margen presupuestario calculado constituyó una aproximación parcial y no un indicador integral de autonomía fiscal.
Evolución de la inversión pública y su relación con la capacidad presupuestaria
El Fondo Monetario Internacional (2025) identificó que la inversión pública constituye un componente relevante de las finanzas gubernamentales porque permite financiar infraestructura y ampliar la capacidad productiva. En correspondencia, el Banco Central del Ecuador (2025) documentó que la economía ecuatoriana experimentó una contracción de la inversión en obra pública durante 2024, mientras que las estadísticas de cuentas nacionales de El Salvador permitieron identificar variaciones en la formación bruta de capital fijo del sector público. Estos antecedentes proporcionaron información complementaria para examinar las decisiones de asignación de recursos.
Tabla 8
Indicadores documentados de inversión pública en Ecuador y El Salvador
|
País |
Período |
Indicador |
Resultado |
|
Ecuador |
2024 |
Variación anual de la inversión en obra pública |
−17,3% |
|
2024 |
Variación anual de la formación bruta de capital fijo total |
−3,8% |
|
|
El Salvador |
2022 |
Contribución de la inversión pública al crecimiento real del PIB |
−0,3 puntos porcentuales |
|
2023 |
Contribución de la inversión pública al crecimiento real del PIB |
0,7 puntos porcentuales |
|
|
2024 |
Contribución de la inversión pública al crecimiento real del PIB |
0,5 puntos porcentuales |
Nota. Elaboración a partir del Banco Central del Ecuador (2025) y el Fondo Monetario Internacional (2025). Los indicadores corresponden a conceptos estadísticos diferentes.
Los resultados de la Tabla 8 evidenciaron que Ecuador experimentó una disminución de la inversión en obra pública del 17,3% durante 2024. Este comportamiento coincidió con una reducción del 3,8% de la formación bruta de capital fijo total, aunque esta última incluyó tanto inversión pública como privada. Por otra parte, las estimaciones del Fondo Monetario Internacional (2025) mostraron que la contribución de la inversión pública al crecimiento real de El Salvador fue negativa en 2022 y positiva en 2023 y 2024. Estos datos evidenciaron variaciones en la participación de este componente dentro de la actividad económica, pero no permitieron establecer directamente su peso porcentual dentro del producto interno bruto.
CONCLUSIONES
El análisis del endeudamiento externo de Ecuador y El Salvador permitió identificar diferencias en la evolución de las obligaciones financieras durante el período 2015-2024. Ecuador presentó un incremento acumulado del 102,18% en su deuda externa pública y públicamente garantizada, mientras que El Salvador registró un crecimiento del 63,58%. Estos resultados evidenciaron que, pese a compartir un régimen de dolarización, ambas economías mantuvieron dinámicas diferenciadas de financiamiento, determinadas por sus necesidades fiscales, condiciones económicas y compromisos financieros internacionales.
La evaluación del servicio de la deuda externa evidenció que las obligaciones de pago constituyeron un componente relevante para la administración de los recursos públicos. En Ecuador, la proporción del servicio de deuda respecto de los ingresos públicos aumentó del 9,14% en 2023 al 9,78% en 2024, mientras que en El Salvador pasó del 26,82% en 2022 al 39,66% en 2024. Estos resultados reflejaron una disminución del margen relativo de ingresos después de atender dichas obligaciones, lo que resaltó la importancia de fortalecer la planificación financiera y administrar los vencimientos de deuda para preservar recursos destinados a las prioridades gubernamentales.
El estudio permitió establecer que la autonomía presupuestaria en economías dolarizadas requiere analizar conjuntamente el endeudamiento externo, la capacidad de generación de ingresos y la asignación del gasto público. Las variaciones observadas en el servicio de la deuda y en los indicadores de inversión pública pusieron de manifiesto la importancia de mantener una gestión fiscal sostenible que permita atender los compromisos financieros sin desatender las necesidades de desarrollo económico y social. No obstante, los resultados no permitieron establecer una relación causal directa entre el endeudamiento y la reducción de la inversión pública, por lo que se reconoció la necesidad de considerar las condiciones macroeconómicas, los ingresos fiscales y la estructura del gasto para comprender integralmente las restricciones presupuestarias de Ecuador y El Salvador.
REFERENCIAS BIBLIOGRÁFICAS
Acharya, V. V., Rajan, R. G., & Shim, J. B. (2024). Sovereign debt and economic growth when government is myopic and self-interested [Deuda soberana y crecimiento económico cuando el gobierno es miope y actúa por interés propio]. Journal of International Economics, 150, 103906. https://doi.org/10.1016/j.jinteco.2024.103906
Adarov, A., Clements, B., & Jalles, J. T. (2026). Macroeconomic effects of public investment in EMDEs: Nonlinear effects of the business cycle, fiscal space, capital stock and efficiency [Efectos macroeconómicos de la inversión pública en economías emergentes y en desarrollo: Efectos no lineales del ciclo económico, el espacio fiscal, el capital acumulado y la eficiencia]. Oxford Bulletin of Economics and Statistics. https://doi.org/10.1111/obes.70058
Apeti, A. E., Bambe, B.-W.-W., Combes, J.-L., & Edoh, E. D. (2024). Original sin: Fiscal rules and government debt in foreign currency in developing countries [Pecado original: Reglas fiscales y deuda pública en moneda extranjera en países en desarrollo]. Journal of Macroeconomics, 80, 103600. https://doi.org/10.1016/j.jmacro.2024.103600
Ardanaz, M., Cavallo, E. A., & Izquierdo, A. (2023). Fiscal rules: Challenges and reform opportunities for emerging markets [Reglas fiscales: Desafíos y oportunidades de reforma para los mercados emergentes]. Banco Interamericano de Desarrollo. https://doi.org/10.18235/0004671
Ardanaz, M., López, Z. L., Puig, J., & Valencia, O. (2025). Public investment multipliers and the role of efficiency: New evidence for emerging markets [Multiplicadores de la inversión pública y el papel de la eficiencia: Nueva evidencia para los mercados emergentes]. Journal of Macroeconomics, 86, 103705. https://doi.org/10.1016/j.jmacro.2025.103705
Ardanaz, M., Ulloa-Suárez, C., & Valencia, O. (2024). Why don't we follow the rules? Drivers of compliance with fiscal policy rules in emerging markets [¿Por qué no seguimos las reglas? Factores determinantes del cumplimiento de las reglas fiscales en los mercados emergentes]. Journal of International Money and Finance, 142, 103046. https://doi.org/10.1016/j.jimonfin.2024.103046
Banco Central del Ecuador. (2025a). Informe de evolución de la economía ecuatoriana en 2024 y perspectivas 2025. https://contenido.bce.fin.ec/documentos/Administracion/EvolEconEcu_2024pers2025.pdf
Banco Central del Ecuador. (2025b). Informe de resultados de las cuentas nacionales trimestrales: Cuarto trimestre de 2024. https://contenido.bce.fin.ec/documentos/informacioneconomica/cuentasnacionales/trimestrales/Informe_CNTIVTrim2024.pdf
Banco Central del Ecuador. (2026). Informe de evolución de la economía ecuatoriana en 2025 y perspectivas 2026. https://contenido.bce.fin.ec/documentos/Administracion/EvolEconEcu_2025pers2026.pdf
Banco Mundial. (2025a). International debt statistics [Estadísticas de la deuda internacional]. https://www.worldbank.org/en/programs/debt-statistics/ids
Banco Mundial. (2025b). International debt report 2025 [Informe sobre la deuda internacional 2025]. https://documents1.worldbank.org/curated/en/099122225162037208/pdf/P165236-a536f876-71a7-4abb-b204-80ef88d247a1.pdf
Banco Mundial. (2026a). International debt statistics: Ecuador [Estadísticas de la deuda internacional: Ecuador]. https://datatopics.worldbank.org/debt/ids/country/ECU
Banco Mundial. (2026b). International debt statistics: El Salvador [Estadísticas de la deuda internacional: El Salvador]. https://datatopics.worldbank.org/debt/ids/country/SLV
Brändle, T., & Elsener, M. (2024). Do fiscal rules matter? A survey of recent evidence [¿Importan las reglas fiscales? Una revisión de la evidencia reciente]. Swiss Journal of Economics and Statistics, 160, 11. https://doi.org/10.1186/s41937-024-00128-z
Braun, V., & Clarke, V. (2022). Conceptual and design thinking for thematic analysis [Pensamiento conceptual y de diseño para el análisis temático]. Qualitative Psychology, 9(1), 3–26. https://doi.org/10.1037/qup0000196
Cepparulo, A., Eusepi, G., & Giuriato, L. (2024). Public finance, fiscal rules and public–private partnerships: Lessons for post-COVID-19 investment plans [Finanzas públicas, reglas fiscales y asociaciones público-privadas: Lecciones para los planes de inversión posteriores a la COVID-19]. Comparative Economic Studies, 66, 191–213. https://doi.org/10.1057/s41294-023-00213-x
Çiçekçi, C., & Gaygısız, E. (2023). Procyclicality of fiscal policy in oil-rich countries: Roles of resource funds and institutional quality [Prociclicidad de la política fiscal en países ricos en petróleo: Funciones de los fondos de recursos y la calidad institucional]. Resources Policy, 85, 103675. https://doi.org/10.1016/j.resourpol.2023.103675
Comisión Económica para América Latina y el Caribe. (2025). Panorama fiscal de América Latina y el Caribe, 2025: Impulsar la inversión para el crecimiento y el desarrollo sostenible. Naciones Unidas. https://repositorio.cepal.org/handle/11362/81583
Comisión Económica para América Latina y el Caribe. (2026). Panorama fiscal de América Latina y el Caribe, 2026: Fortalecimiento de los sistemas tributarios para financiar un desarrollo más productivo, inclusivo y sostenible. Naciones Unidas. https://repositorio.cepal.org/handle/11362/89989
Connolly, M. B. (2025). Dollarization in Ecuador: 2000–2024 [Dolarización en Ecuador: 2000-2024]. Annals of Operations Research, 346, 693–701. https://doi.org/10.1007/s10479-024-06365-y
Diaz-Kovalenko, I. E. (2026). External shocks, fiscal transmission mechanisms, and macroeconomic volatility: Evidence from Ecuador [Choques externos, mecanismos de transmisión fiscal y volatilidad macroeconómica: Evidencia de Ecuador]. Economies, 14(2), 36. https://doi.org/10.3390/economies14020036
Elkhalfi, O., Chaabita, R., Benboubker, M., Ghoujdam, M., Zahraoui, K., El Alaoui, H., Laalam, S., Belhaj, I., & Hammouch, H. (2024). The impact of external debt on economic growth: The case of emerging countries [El impacto de la deuda externa en el crecimiento económico: El caso de los países emergentes]. Research in Globalization, 9, 100248. https://doi.org/10.1016/j.resglo.2024.100248
Erráez, J., & Reynaud, J. (2023). Expansión del balance del Banco Central del Ecuador y sus implicaciones para la liquidez. Cuestiones Económicas, 33(1). https://doi.org/10.47550/RCE/33.1.1
Flechtner, S., & Middelanis, M. (2024). The role of the commodity price boom in shaping public social spending: Evidence from Latin America [El papel del auge de los precios de las materias primas en la configuración del gasto público social: Evidencia de América Latina]. World Development, 182, 106717. https://doi.org/10.1016/j.worlddev.2024.106717
Fondo Monetario Internacional. (2024). Panama: Selected issues [Panamá: Temas seleccionados] (Informe de país n.º 24/189). https://www.imf.org/-/media/files/publications/cr/2024/english/1panea2024002-print-pdf.pdf
Fondo Monetario Internacional. (2025a). Debt vulnerabilities and financing challenges in emerging markets and developing economies—An overview of key data [Vulnerabilidades de la deuda y desafíos de financiamiento en los mercados emergentes y las economías en desarrollo: Panorama de los principales datos] (Documento de política n.º 2025/002). https://doi.org/10.5089/9798229002264.007
Fondo Monetario Internacional. (2025b). El Salvador: 2025 Article IV consultation, first review under the Extended Fund Facility, and request for waivers of nonobservance of performance criteria, and modification of performance criteria [El Salvador: Consulta del artículo IV de 2025, primera revisión del acuerdo en el marco del Servicio Ampliado del Fondo y solicitud de dispensas por incumplimiento y modificación de criterios de ejecución] (Informe de país n.º 25/190). https://doi.org/10.5089/9798229016209.002
Fondo Monetario Internacional. (2025c). El Salvador: Request for extended arrangement under the Extended Fund Facility—Press release; staff report; and statement by the Executive Director for El Salvador [El Salvador: Solicitud de un acuerdo ampliado en el marco del Servicio Ampliado del Fondo, comunicado de prensa, informe del personal técnico y declaración del director ejecutivo por El Salvador] (Informe de país n.º 25/58). https://doi.org/10.5089/9798229003483.002
Fondo Monetario Internacional. (2026a). Ecuador: Fifth review under the extended arrangement under the Extended Fund Facility, requests for waivers of nonobservance of performance criteria, modification of performance criteria, and financing assurances review [Ecuador: Quinta revisión del acuerdo ampliado en el marco del Servicio Ampliado del Fondo, solicitudes de dispensas por incumplimiento, modificación de criterios de ejecución y revisión de las garantías de financiamiento] (Informe de país n.º 26/084). https://www.elibrary.imf.org/view/journals/002/2026/084/article-A001-en.xml
Fondo Monetario Internacional. (2026b). World Economic Outlook Database: April 2026 [Base de datos de perspectivas de la economía mundial: Abril de 2026]. https://data.imf.org/Datasets/WEO
Greenacre, M., Groenen, P. J. F., Hastie, T., Iodice D’Enza, A., Markos, A., & Tuzhilina, E. (2022). Principal component analysis [Análisis de componentes principales]. Nature Reviews Methods Primers, 2, 100. https://doi.org/10.1038/s43586-022-00184-w
Hernández-Sampieri, R., & Mendoza, C. P. (2023). Metodología de la investigación: Las rutas cuantitativa, cualitativa y mixta (2.ª ed.). McGraw-Hill.
Mendes, A., & Pennings, S. (2025). One rule fits all? Heterogeneous fiscal rules for commodity exporters when price shocks can be persistent: Theory and evidence [¿Una regla para todos? Reglas fiscales heterogéneas para exportadores de materias primas cuando los choques de precios pueden ser persistentes: Teoría y evidencia]. Review of Economic Dynamics, 55, 101239. https://doi.org/10.1016/j.red.2024.101239
Ministerio de Economía y Finanzas. (2026). External debt: Composition of external debt, May 2026 [Deuda externa: Composición de la deuda externa, mayo de 2026]. https://ire.finanzas.gob.ec/s/pd/pd_externaldebt.php
Rogoff, K. (2022). Emerging market sovereign debt in the aftermath of the pandemic [Deuda soberana de los mercados emergentes después de la pandemia]. Journal of Economic Perspectives, 36(4), 147–166. https://doi.org/10.1257/jep.36.4.147
Salamaliki, P. K., & Venetis, I. A. (2024). Fiscal space and policy response to financial crises: Market access and deficit concerns [Espacio fiscal y respuesta de política ante las crisis financieras: Acceso a los mercados y preocupaciones por el déficit]. Open Economies Review, 35, 323–361. https://doi.org/10.1007/s11079-023-09724-7
Salvador, J. C. (2023). La política fiscal en Ecuador y la incidencia de los shocks exógenos en el crecimiento económico (2012-2023). Cuestiones Económicas, 33(2). https://doi.org/10.47550/RCE/33.2.4
Wabukala, B. M., Birungi, C., Muchabaiwa, L., Ggoobi, R., & Obst, M. A. (2024). Re-imaging barriers to social spending in developing countries: A review [Replanteamiento de las barreras al gasto social en los países en desarrollo: Una revisión]. Development and Sustainability in Economics and Finance, 100027. https://doi.org/10.1016/j.dsef.2024.100027